Smartphone, spedizioni giù del 22% nel terzo trimestre secondo IDC: Samsung prima

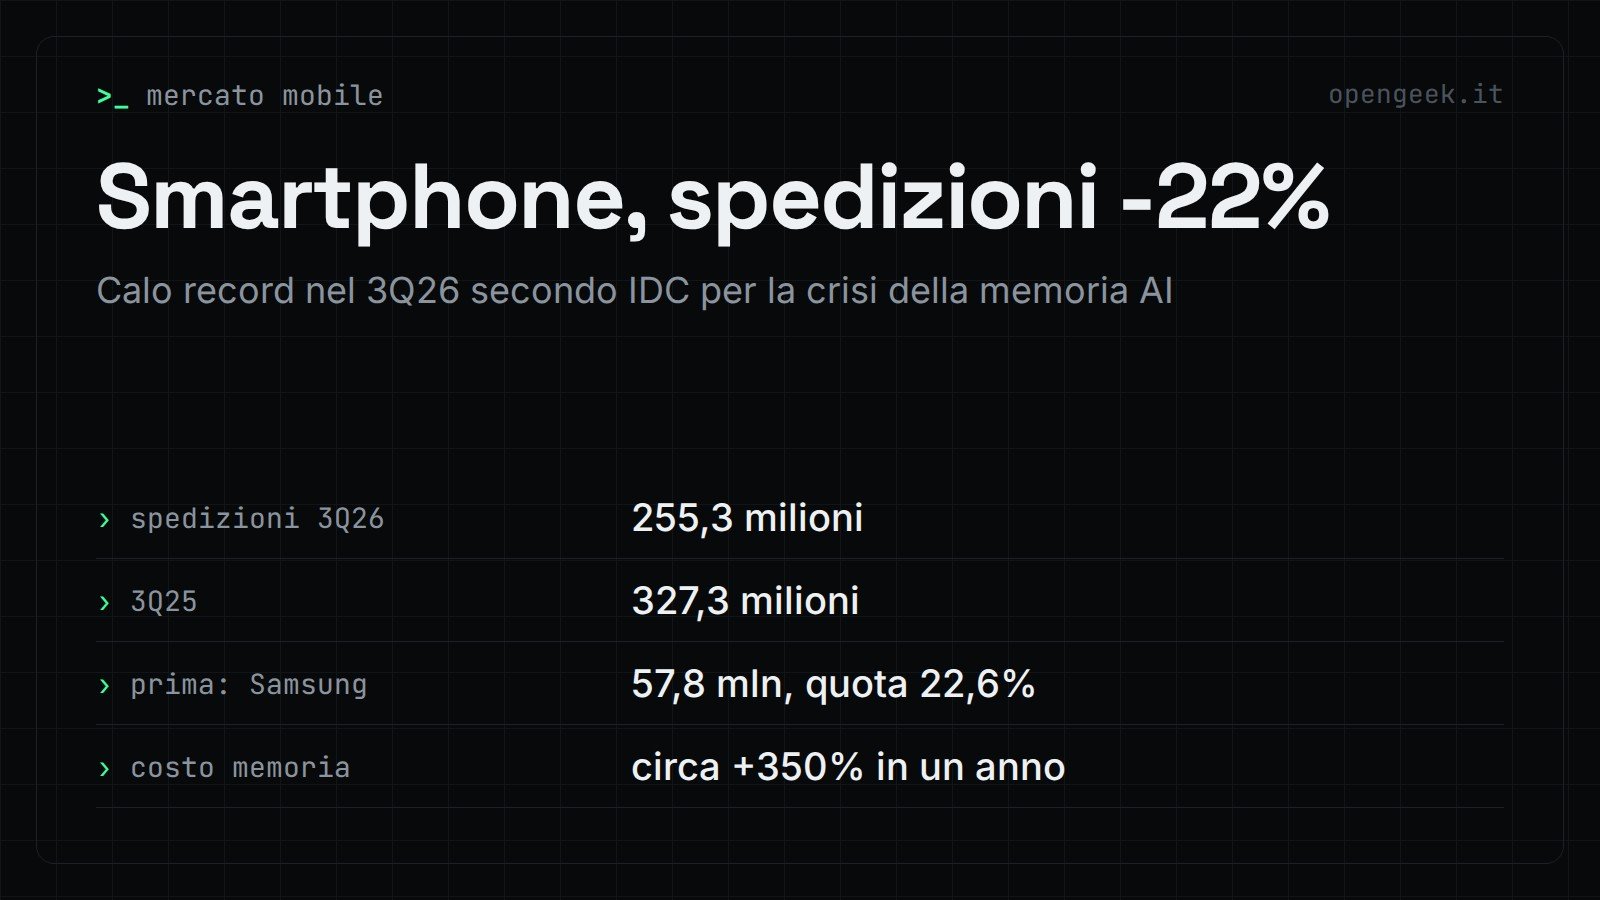
Le spedizioni mondiali di smartphone sono calate del 22,0% su base annua nel terzo trimestre 2026, fermandosi a 255,3 milioni di unità contro i 327,3 milioni del terzo trimestre 2025. Lo indicano i dati preliminari del Worldwide Quarterly Mobile Phone Tracker, diffusi da IDC il 14 ottobre 2026. Secondo la società di analisi è il peggior calo annuo mai registrato in un singolo trimestre, e la causa è la crisi della memoria legata all’intelligenza artificiale.
Come leggere i numeri
IDC parla di un mercato in cui i costi dei componenti hanno raggiunto livelli senza precedenti e le forniture sono sotto tensione.
I dati sono preliminari e potrebbero cambiare. Contano solo le spedizioni di dispositivi nuovi a marchio: sono escluse le vendite OEM e gli apparecchi ricondizionati.
Memoria: costi saliti di circa il 350% in un anno
Secondo Nabila Popal, senior research director di IDC, il peggio deve ancora arrivare e il mercato non ha ancora toccato il fondo. Stima che i costi della memoria siano cresciuti di circa il 350% rispetto all’anno scorso e continuino a salire, con forte pressione su margini e spedizioni dei produttori.
- Nel terzo trimestre la memoria è rincarata, rispetto al trimestre precedente, di una percentuale a due cifre, ma contenuta.
- Nei trimestri precedenti la crescita sequenziale era tra il 50% e il 100%.
- Restano alti anche i costi di altri componenti critici.
Chi perde e chi guadagna quota
La classifica dei produttori è simile a quella del trimestre scorso. Samsung e Apple perdono unità, ma meno del mercato, e quindi guadagnano quota. I cali di Xiaomi, OPPO e vivo, invece, si fanno più intensi.
| Produttore | Spedizioni 3Q26 (milioni) | Quota 3Q26 | Quota 3Q25 | Variazione annua |
|---|---|---|---|---|
| Samsung | 57,8 | 22,6% | 18,7% | -5,8% |
| Apple | 57,3 | 22,4% | 18,2% | -4,0% |
| Xiaomi | 30,7 | 12,0% | 13,2% | -29,2% |
| OPPO | 25,6 | 10,0% | 11,9% | -34,5% |
| vivo | 19,1 | 7,5% | 8,5% | -31,5% |
| Altri | 64,8 | 25,4% | 29,3% | -32,5% |
| Totale | 255,3 | 100,0% | 100,0% | -22,0% |
Francisco Jeronimo, vice president di IDC, indica i marchi cinesi come particolarmente in difficoltà. Sono molto esposti ai telefoni di fascia bassa e devono scegliere tra proteggere i margini e difendere i volumi, mentre la domanda si indebolisce. Nel mercato più piccolo, aggiunge, continuano a guadagnare quota i produttori con scala, forniture assicurate e un mix di prodotti premium.
Cosa cambia per chi compra
Sempre secondo Jeronimo, la pressione si sta spostando sui consumatori: con prezzi più alti, molti tengono più a lungo lo smartphone che hanno. Kiranjeet Kaur, associate research director di IDC, ritiene che chi non può rimandare l’acquisto farebbe meglio ad approfittare delle offerte del trimestre natalizio, quando promozioni e sconti dovrebbero essere più interessanti, piuttosto che aspettare un calo dei prezzi.
Il comunicato non fornisce dati per l’Italia o per l’Europa: le indicazioni valgono per il mercato globale.
Previsioni: crescita frenata fino al 2027, ripresa dal 2028
IDC si aspetta che la crescita del mercato resti limitata fino al 2027 e rinvia a non prima del 2028 un’eventuale ripresa. Secondo la società, i produttori riconoscono sempre più di trovarsi di fronte a un cambiamento strutturale e permanente nei costi del settore.
Kaur segnala un ulteriore rischio: nonostante le vendite deboli, alcuni produttori hanno aumentato i piani di produzione in vista di una stretta sulle forniture di componenti il prossimo anno. Se la domanda resterà debole, ciò potrebbe portare a un accumulo di scorte verso il 2027, un rischio al ribasso per la previsione di IDC per quell’anno.